Wyobraź sobie, że korzystasz z samochodu dokładnie tak samo, jak z ulubionego serwisu streamingowego z filmami czy muzyką. Płacisz stałą, miesięczną opłatę i nie martwisz się o nic więcej – ani o ubezpieczenie, ani o przeglądy, ani o wymianę opon. Samochód subskrypcyjny, znany również jako auto w abonamencie, zyskuje w Polsce na popularności w lawinowym tempie. Jeszcze kilka lat temu rynek ten raczkował, a dziś z tej formy finansowania korzystają nie tylko duże korporacje, ale coraz częściej również klienci indywidualni oraz mikroprzedsiębiorcy. Zastanawiasz się, czy to rozwiązanie jest dla Ciebie? W tym artykule, bazując na wieloletnim doświadczeniu w branży motoryzacyjnej i analizie setek umów, szczegółowo rozbierzemy na czynniki pierwsze opłacalność subskrypcji w porównaniu do tradycyjnego zakupu.
Jak w praktyce działa samochód subskrypcyjny?
Zanim przejdziemy do twardych wyliczeń, musisz dokładnie zrozumieć, za co tak naprawdę płacisz. Subskrypcja to model, w którym nie stajesz się właścicielem pojazdu. Zamiast tego wykupujesz usługę mobilności. W ramach jednej, niezmiennej raty miesięcznej otrzymujesz nie tylko sam pojazd, ale cały pakiet usług towarzyszących. Z mojego doświadczenia wynika, że to właśnie ten aspekt najczęściej przekonuje niezdecydowanych kierowców.
Co zazwyczaj wchodzi w skład raty subskrypcyjnej? Przede wszystkim pełne ubezpieczenie (OC, AC, NNW, Assistance), serwisowanie pojazdu (zarówno przeglądy gwarancyjne, jak i naprawy eksploatacyjne), a także zakup, wymiana i przechowywanie opon sezonowych. Dla wielu osób, które zastanawiają się nad dylematem leasing czy wynajem długoterminowy, subskrypcja jawi się jako jeszcze bardziej elastyczna forma wynajmu. Umowy subskrypcyjne są często zawierane na krótsze okresy – od 1 do 24 miesięcy – co daje ogromną swobodę. Jeśli po pół roku uznasz, że potrzebujesz większego auta, po prostu zmieniasz model na inny. Nie interesuje Cię utrata wartości pojazdu (tzw. deprecjacja), która w przypadku nowych aut w pierwszych trzech latach może wynieść nawet 40-50%.
Koszty: Subskrypcja kontra tradycyjny zakup za gotówkę lub kredyt
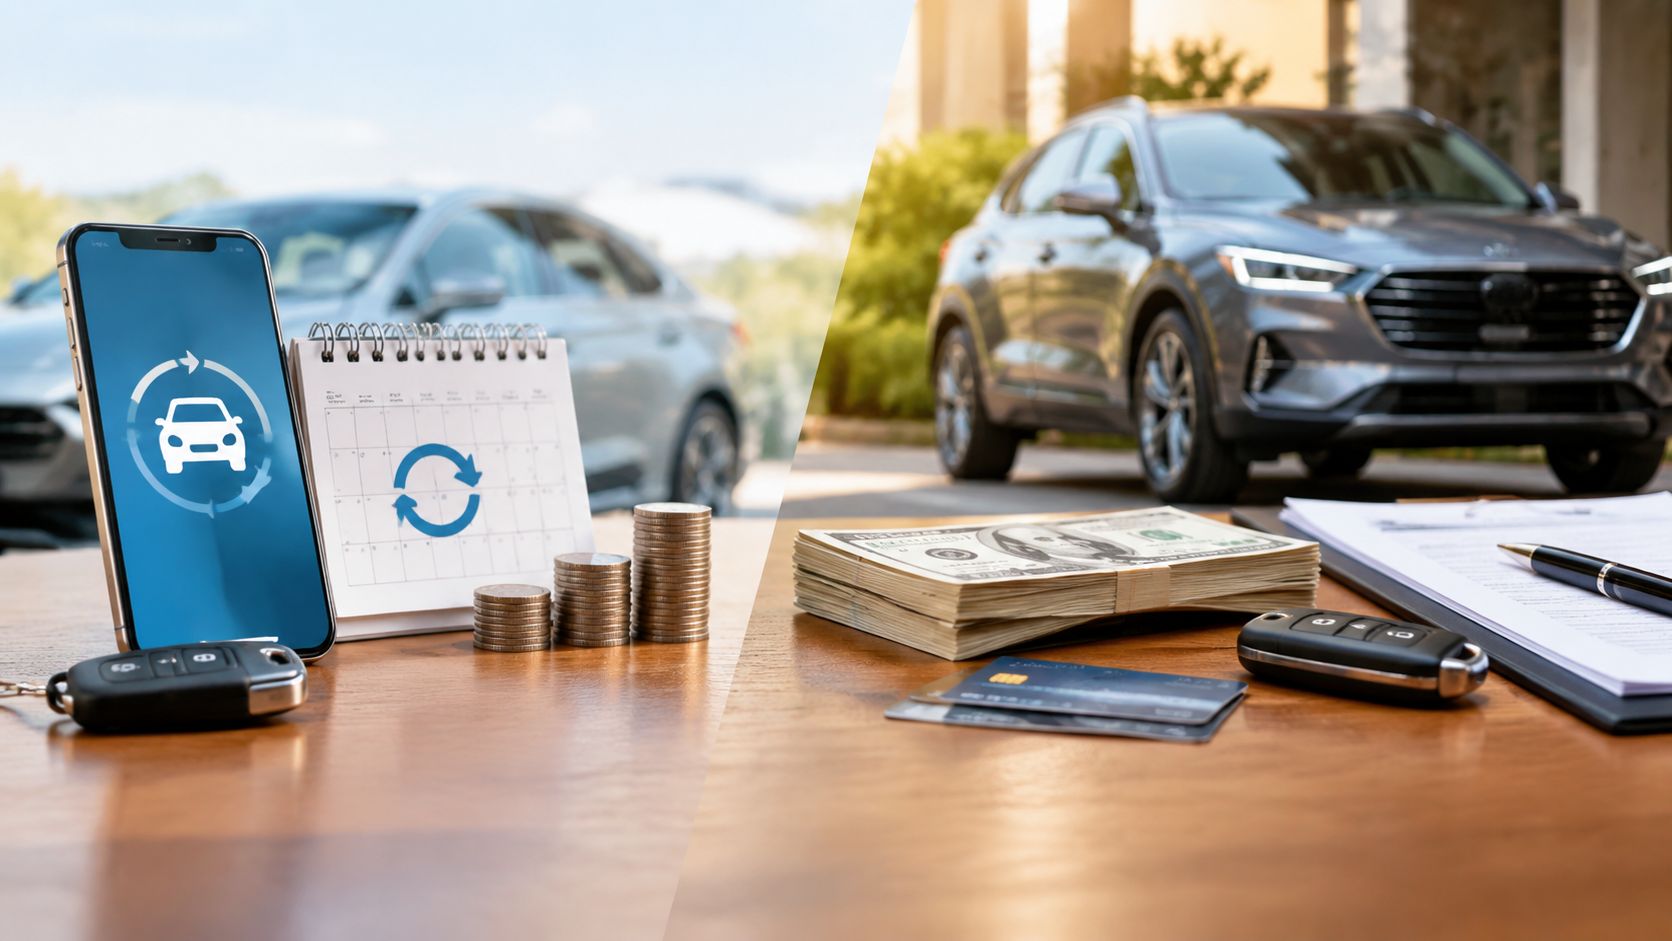
Przejdźmy do najważniejszego punktu, czyli do pieniędzy. Aby rzetelnie porównać obie formy, musimy spojrzeć na wskaźnik TCO (Total Cost of Ownership), czyli całkowity koszt posiadania pojazdu. Wielu kierowców popełnia błąd, porównując ratę subskrypcji wyłącznie z ratą kredytu lub z samą ceną zakupu auta. To pułapka, która mocno zniekształca obraz sytuacji.
Kupując samochód za gotówkę, zamrażasz potężny kapitał. Załóżmy, że kupujesz kompaktowego SUV-a za 150 000 złotych. Oprócz tej kwoty, w pierwszym roku musisz doliczyć około 4000-5000 zł na pakiet ubezpieczeń, 2000 zł na komplet dobrych opon zimowych, a także koszty ewentualnych przeglądów. Co więcej, jeśli nie masz gotówki, musisz doliczyć koszty finansowania. Analizując dylemat leasing czy zakup samochodu, szybko zauważysz, że odsetki bankowe potrafią znacząco podnieść finalny rachunek.
W przypadku subskrypcji, rata za podobnego SUV-a może wynosić około 2500-3000 zł brutto miesięcznie. W skali roku daje to 30 000 – 36 000 zł. Wydaje się dużo? Pamiętaj, że w tej kwocie masz już wszystko. Nie musisz martwić się o niespodziewane awarie, nie tracisz czasu na szukanie najtańszego mechanika ani na negocjowanie stawek z ubezpieczycielem. Co więcej, omija Cię stres związany z późniejszą odsprzedażą auta. Nie musisz przygotowywać pojazdu do sprzedaży, wystawiać ogłoszeń, użerać się z marudzącymi kupcami ani martwić się o to, że ktoś zarzuci Ci ukryte wady. Oddajesz kluczyki i bierzesz nowe auto.
Dla kogo abonament na auto to strzał w dziesiątkę?
Z mojej praktyki doradczej wynika, że subskrypcja nie jest rozwiązaniem dla każdego, ale dla określonych grup kierowców stanowi opcję wręcz idealną. Kto zyska na tym najbardziej?
- Osoby ceniące przewidywalność finansową: Jeśli lubisz mieć pełną kontrolę nad swoim domowym lub firmowym budżetem i nie chcesz być zaskakiwany nagłymi wydatkami rzędu kilku tysięcy złotych na naprawę skrzyni biegów, subskrypcja daje Ci święty spokój. Znasz swój koszt co do grosza.
- Przedsiębiorcy i freelancerzy: Z punktu widzenia optymalizacji podatkowej, rata za abonament stanowi koszt uzyskania przychodu. Wybierając samochód firmowy, przedsiębiorcy doceniają fakt, że nie muszą obciążać swojej zdolności kredytowej wieloletnim leasingiem, a cała obsługa księgowa sprowadza się do jednej faktury w miesiącu.
- Miłośnicy nowinek technologicznych: Jeśli lubisz jeździć najnowszymi modelami, testować nowoczesne systemy wspomagające kierowcę i mieć auto na gwarancji, subskrypcja pozwala na wymianę pojazdu nawet co kilkanaście miesięcy.
- Osoby o zmiennych potrzebach życiowych: Spodziewasz się dziecka i za rok będziesz potrzebować kombi zamiast miejskiego hatchbacka? W subskrypcji to żaden problem. Dostosowujesz auto do aktualnego etapu życia.
Na co musisz uważać przed podpisaniem umowy subskrypcyjnej?
Choć model abonamentowy brzmi jak bajka, jako ekspert muszę zwrócić Twoją uwagę na kilka haczyków, które mogą sprawić, że ta forma mobilności okaże się droższa, niż zakładałeś. Uważne czytanie OWU (Ogólnych Warunków Umowy) to absolutna podstawa.
Pierwszym i najważniejszym elementem jest limit kilometrów. Umowy subskrypcyjne są kalkulowane na podstawie zakładanego przebiegu rocznego (np. 15 000, 20 000 lub 30 000 km). Jeśli przekroczysz ten limit, wypożyczalnia naliczy Ci opłatę za każdy nadprogramowy kilometr. Stawki te potrafią być bardzo wysokie (nawet kilkadziesiąt groszy za kilometr), co przy znacznych przekroczeniach wygeneruje bolesną dopłatę na koniec kontraktu. Musisz więc bardzo rzetelnie oszacować, ile faktycznie jeździsz. To równie ważne, co sprawdzanie historii pojazdu przy zakupie na rynku wtórnym – błąd w szacunkach może słono kosztować.
Drugą kwestią jest stan pojazdu przy zwrocie. Wiele osób obawia się, że operator obciąży ich kosztami za każdą najdrobniejszą rysę. Renomowane firmy stosują tzw. Przewodnik Ponadnormatywnego Zużycia (najczęściej przygotowany przez niezależne stowarzyszenia, np. PZWLP). Określa on jasno, co jest normalnym śladem eksploatacji (drobne odpryski na masce, mikrorysy w okolicach klamek), a co uszkodzeniem, za które trzeba zapłacić (np. wgniecenie karoserii, przepalona tapicerka, głębokie zarysowania felg aluminiowych). Warto dbać o auto subskrybowane tak samo, jak o własne.
Trzeci aspekt to wkład własny w szkodzie. Upewnij się, jak skonstruowana jest polisa ubezpieczeniowa dołączona do auta. Często w przypadku uszkodzenia pojazdu z Twojej winy, będziesz musiał pokryć tzw. udział własny (np. 1000 zł lub 2000 zł). To standardowa procedura, ale lepiej być jej świadomym od początku, podobnie jak wtedy, gdy analizujesz wybór ubezpieczenia samochodowego dla prywatnego auta.
Kiedy tradycyjny zakup wciąż ma sens?
Aby zachować pełen obiektywizm, musimy jasno powiedzieć, że subskrypcja nie wyprze całkowicie tradycyjnego posiadania aut. Jeśli kupujesz samochód z zamiarem eksploatowania go przez 7, 10 czy 15 lat, zakup zawsze będzie tańszy w ogólnym rozrachunku. Po spłaceniu kredytu lub po prostu po upływie kilku lat, przestajesz ponosić koszty rat, a auto nadal ma określoną wartość rezydualną (możesz je sprzedać i odzyskać część kapitału). W subskrypcji płacisz cały czas – w momencie przerwania płatności, zostajesz bez samochodu.
Zakup na własność to także jedyna opcja dla osób, które mocno modyfikują swoje pojazdy (tuning mechaniczny lub wizualny) oraz dla tych, którzy pokonują ekstremalnie duże dystanse (np. 60 000 km rocznie), gdzie limity kilometrów w abonamencie wywindowałyby ratę do absurdalnych poziomów.
Podsumowanie: Czy warto przesiąść się na abonament?
Samochód subskrypcyjny to niezwykle wygodna, nowoczesna i przewidywalna forma korzystania z auta. Uwalnia Cię od zamrażania gotówki, stresu związanego z serwisowaniem, ubezpieczeniami i późniejszą utratą wartości pojazdu. Płacisz za czystą mobilność i spokój ducha. Jeśli cenisz swój czas, preferujesz stałe i przewidywalne koszty miesięczne, a do tego lubisz jeździć stosunkowo nowymi i bezpiecznymi autami – subskrypcja może okazać się dla Ciebie najbardziej opłacalną alternatywą na dzisiejszym, dynamicznie zmieniającym się rynku motoryzacyjnym.
Zanim jednak złożysz podpis na umowie, weź kalkulator, uczciwie policz swoje roczne przebiegi i zestaw ratę subskrypcji z realnymi kosztami utrzymania auta na własność. Pamiętaj, że w motoryzacji nie ma jednego uniwersalnego rozwiązania, a kluczem do podjęcia właściwej decyzji jest dokładne dopasowanie formy finansowania do Twojego indywidualnego stylu życia i możliwości budżetowych.